Abstract
Dans les zones rurales du Sahel, l'extrême variabilité climatique, l'exclusion bancaire rurale et l'insécurité systémique exposent les exploitations familiales vulnérables à une insécurité alimentaire chronique. Face à ces déficiences de marché, les Associations Villageoises d'Épargne et de Crédit (AVEC) constituent un mécanisme endogène de finance solidaire en rapide expansion. Cet article évalue l'impact causal immédiat (cycle de 9 à 12 mois) de la participation aux AVEC sur la sécurité alimentaire des ménages agricoles au Burkina Faso. Mobilisant un design quasi-expérimentologique contrefactuel sur un échantillon primaire de 300 ménages (200 membres et 100 non-membres) répartis dans 15 communes des régions du Djôrô et du Guiriko, l'étude applique la méthode d'appariement sur score de propension (PSM, 1:1 Nearest Neighbor, caliper 0,20) combinée à des régressions économétriques multivariées à erreurs-types robustes (HC3). Les résultats de l'appariement révèlent que la participation aux AVEC entraîne une réduction moyenne significative de 3,90 points du score HFIAS (Household Food Insecurity Access Scale, p < 0,001), équivalant au passage d'une insécurité modérée à une insécurité légère. L'effet moyen sur les traités (ATT) met également en évidence un surcroît d'épargne d'urgence de +19 391 FCFA (p < 0,001), une hausse de +34 points de pourcentage de la probabilité d'adopter des innovations agricoles (p < 0,001) et de +42 points pour la création d'activités génératrices de revenus (p < 0,001). La modélisation économétrique OLS confirme l'effet protecteur du dispositif (β = -3,70 ; R² = 0,378), tandis que la courbe ROC indique une capacité prédictive excellente du modèle (AUC = 0,859). Ces résultats démontrent l'efficacité de la finance solidaire de proximité comme levier d'absorption des chocs et d'adaptation immédiate en milieu sahélo-soudanien.
Keywords
Associations Villageoises d'Épargne et de Crédit (AVEC) finance solidaire sécurité alimentaire HFIAS appariement sur score de propension (PSM) résilience agricole Burkina Faso.
1. Introduction
En Afrique subsaharienne, et plus particulièrement dans la bande sahélo-soudanienne, l'agriculture familiale constitue le socle fondamental de la subsistance rurale et de la sécurité alimentaire, employant plus de 60 % de la population active (FAO, 2020 ; Toulmin & Guèye, 2003). Au Burkina Faso, plus de 95 % des unités de production agricole sont de type familial et cultivent généralement des superficies réduites inférieures à cinq hectares (INSD, 2022). Toutefois, ces exploitations font face à des vulnérabilités multidimensionnelles et convergentes. Sur le plan agro-écologique, la variabilité pluviométrique intra-saisonnière et la dégradation accélérée des sols détériorent le rendement des cultures vivrières (Sawadogo, 2024 ; Tapsoba, 2020). Sur le plan économique, la défaillance des marchés financiers ruraux constitue une contrainte majeure : moins de 15 % des petits producteurs ont accès aux services bancaires formels (Auger, 2017) et 78 % des femmes rurales en sont totalement exclues (Banque Mondiale, 2023). En outre, la détérioration sécuritaire observée depuis 2015 au Sahel a provoqué le déplacement forcé de plus de deux millions de personnes, perturbant les circuits commerciaux ruraux et accentuant l'insécurité alimentaire (Bougma, 2025 ; Ouedraogo, 2023).
Face à ces limites structurelles de l'offre financière formelle, des mécanismes endogènes de finance solidaire communautaire se sont largement déployés (CARE International, 2011 ; Servet, 2006). Les Associations Villageoises d'Épargne et de Crédit (AVEC), adaptées du modèle Village Savings and Loan Association (VSLA), reposent sur l'accumulation d'épargne locale par l'achat hebdomadaire de parts sociales, l'octroi de petits crédits à court terme et la gestion d'un fonds de solidarité d'urgence (Hamadziripi, 2008). Si la littérature internationale a largement documenté les effets socio-économiques des VSLA en Afrique anglophone (Bannor et al., 2020 ; Brannen, 2010 ; Dawuni et al., 2021 ; Karlan et al., 2017 ; Mwansakilwa et al., 2017), les travaux portant sur le contexte francophone sahélien demeurent fragmentaires et principalement descriptifs (Goudjo, 2023 ; Pehouolossin et al., 2025 ; Wampfler, 2004).
Une lacune académique majeure réside dans l'absence d'évaluations quantitatives causales mesurant l'«impact immédiat » de ces dispositifs financiers au cours du tout premier cycle d'épargne-crédit (9 à 12 mois). La plupart des études d'impact privilégient en effet des horizons d'évaluation à moyen ou long terme (12 à 60 mois), sous-estimant la capacité d'absorption à très court terme des chocs de subsistance par les ménages vulnérables (Barrett & Constas, 2014 ; Coates et al., 2007).
L'objectif central de cet article est de combler cette lacune en évaluant de manière causale l'impact immédiat de la participation aux AVEC sur la sécurité alimentaire et les capacités d'adaptation des exploitations familiales au Burkina Faso. La question de recherche principale s'énonce ainsi : Dans quelle mesure la participation à une AVEC produit-elle un effet causal immédiat sur la réduction de l'insécurité alimentaire des ménages ruraux vulnérables ?
Pour répondre à cette problématique, la recherche s'appuie sur une articulation théorique quadripartite combinant :
-
La théorie des biens communs (Ostrom, 1990), qui éclaire les mécanismes de gouvernance endogène et d'auto-organisation des groupes ;
-
Le cadre analytique de la résilience des ménages (Barrett & Constas, 2014), qui distingue les capacités d'absorption, d'adaptation et de transformation ;
-
La théorie du capital social (Putnam, 1995 ; Woolcock & Narayan, 2000), qui conceptualise la confiance et la caution solidaire comme substituts au collatéral matériel ;
-
L'approche par les capabilités (Sen, 1999), qui analyse l'élargissement des libertés d'action économique.
Trois sous-hypothèses sont testées empiriquement :
-
SH1 (Adéquation des produits) : Les produits financiers endogènes des AVEC sont plus adaptés aux cycles agricoles et à la trésorerie des exploitations vulnérables que les offres des institutions formelles.
-
SH2 (Effet pluridimensionnel) : La participation aux AVEC réduit de manière causale le score d'insécurité alimentaire (HFIAS) et accroît la probabilité d'investir dans la diversification productive.
-
SH3 (Déterminants et gouvernance) : L'ampleur de l'impact dépend directement de la qualité de la gouvernance interne du groupe et de la dynamique de capital social.
L'originalité scientifique de cette étude repose sur l'application rigoureuse d'un protocole d'inférence causale par appariement sur score de propension (Propensity Score Matching - PSM) associé à l'échelle internationale validée HFIAS (Household Food Insecurity Access Scale), sur des données primaires d'enquêtes collectées en 2025–2026 dans deux régions clés du Burkina Faso.
2. Matériels Et Méthodes
2.1. Cadre d'étude et zone géographique
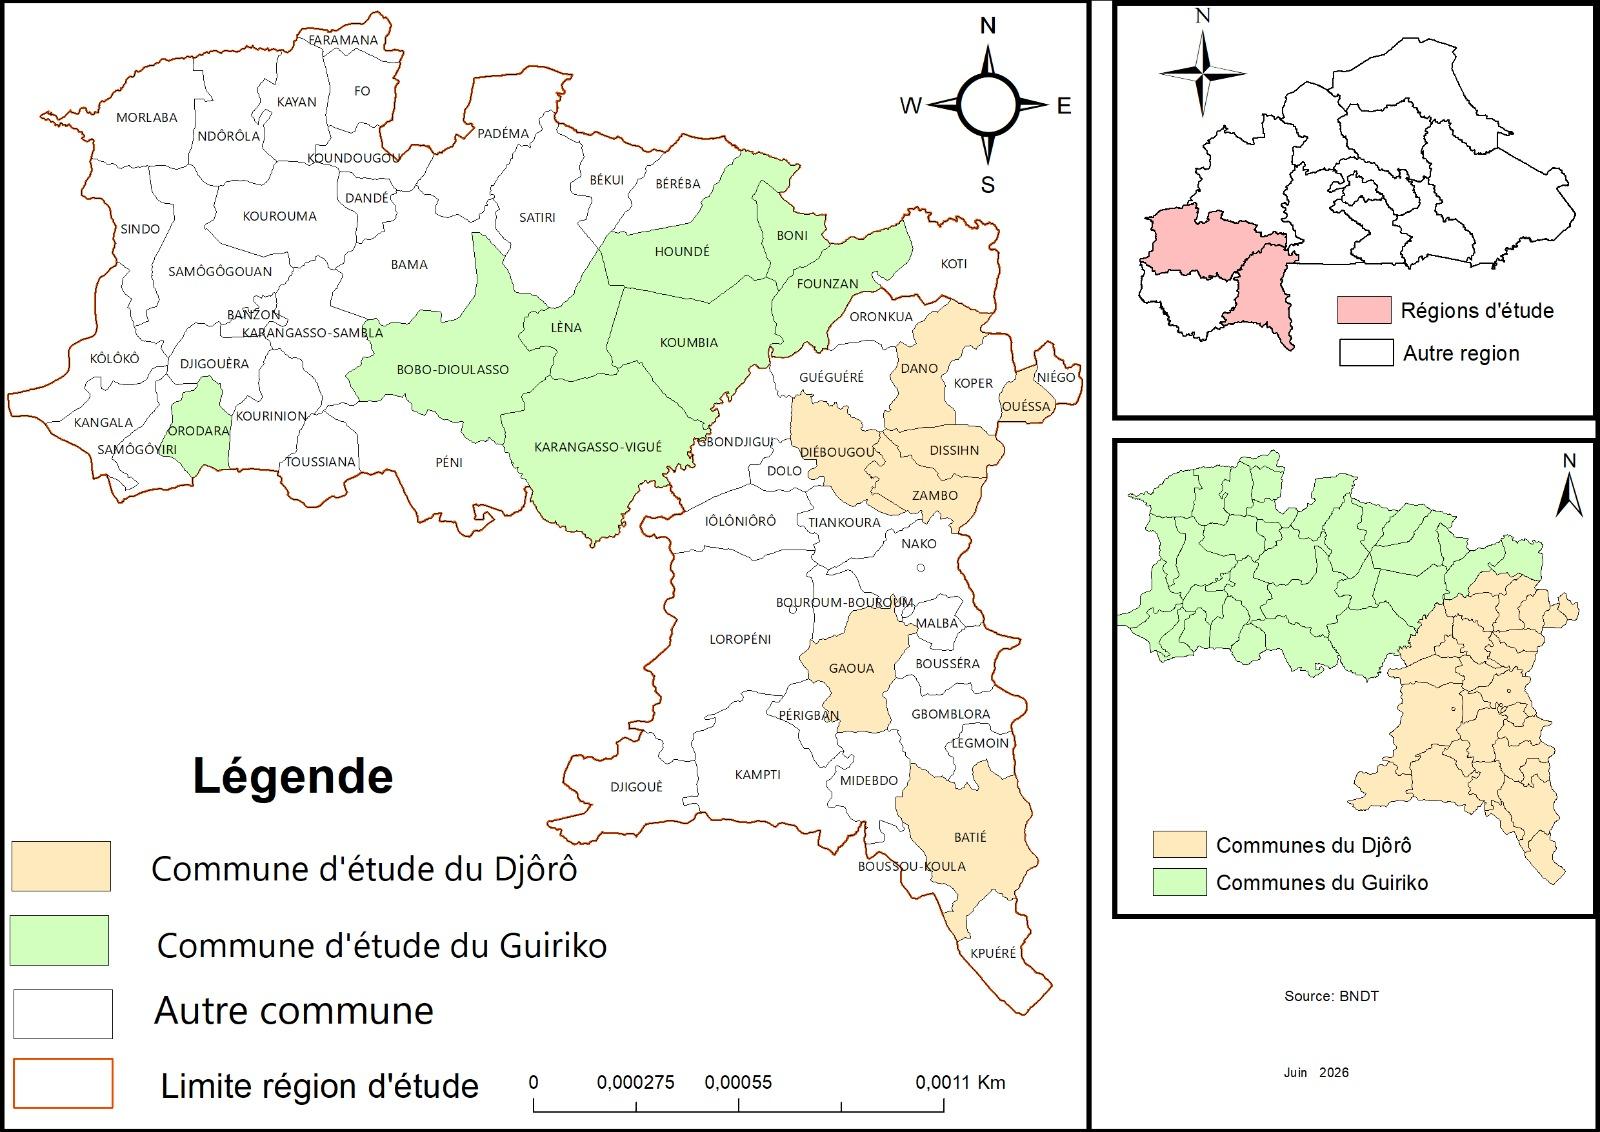
L'étude a été conduite dans 15 communes rurales et semi-urbaines (Figure 1) réparties au sein des régions du Djôrô (Sud-Ouest : Batié, Gaoua, Diébougou, Zambo, Dissihn, Ouéssa, Dano) et du Guiriko (Hauts-Bassins : Bobo-Dioulasso, Léna, Karangasso-Vigué, Koumbia, Houndé, Boni, Orodara, Founzan). Ces deux zones sont caractérisées par une économie majoritairement agricole (coton, maïs, sorgho, anacarde, maraîchage), une exposition récurrente aux aléas climatiques et une forte présence du programme d'accompagnement communautaire APESS/PAFA-4R/GTM (APESS, 2025).
2.2. Échantillonnage et collecte des données
La population d'étude est constituée des exploitations familiales vulnérables de la zone d'intervention. La taille de l'échantillon a été déterminée selon la formule classique de Cochran (1977) pour les populations finies :
Formule de Cochran : n = (n₀) / (1 + (n₀ - 1) / N) avec n₀ = (Z² × p × (1 - p)) / e²
Pour un niveau de confiance de 95 % (Z = 1,96), une proportion retenue p = 0,50 et une marge d'erreur e = 0,05, la taille calculée ajustée pour une population N ≈ 1800 membres s'établit à 316 unités. Après nettoyage et prise en compte des non-réponses, l'échantillon final retenu comprend 300 ménages agricoles, répartis-en :
-
200 ménages membres actifs d'AVEC (groupe traité, T = 1), tirés au sort de manière stratifiée sur les registres des 81 groupes actifs de l'APESS ;
-
100 ménages non-membres (groupe de comparaison contrefactuel, T = 0), résidant dans les mêmes villages et présentant des caractéristiques sociodémographiques et foncières comparables.
La collecte des données primaires s'est déroulée via la plateforme numérique KoboToolbox (CAPI) sur tablettes Android. Le questionnaire unifié comprenait des modules codifiés portant sur le profil sociodémographique, les caractéristiques de l'exploitation (superficie, équipement, foncier), l'accès au crédit, la mesure de la sécurité alimentaire (HFIAS) et les chocs subis.
2.3. Opérationnalisation de la variable dépendante : L'échelle HFIAS
La sécurité alimentaire du ménage est mesurée au moyen de l'échelle HFIAS (Household Food Insecurity Access Scale) développée par FANTA/USAID (Coates et al., 2007). Cet instrument comporte 9 questions d'occurrence (sur une période de rappel de 30 jours) évaluant la sévérité de l'insécurité alimentaire, allant de l'anxiété liée à l'approvisionnement à la privation totale de nourriture pendant 24 heures. Chaque question est assortie d'une fréquence (1 = rarement, 2 = parfois, 3 = souvent). Le score composite HFIAS varie continûment de 0 (sécurité alimentaire totale) à 27 (insécurité alimentaire maximale).
2.4. Démarche d'inférence causale : Propensity Score Matching (PSM)
L'attribution causale de l'impact des AVEC se heurte au biais d'auto-sélection (selection bias), les ménages choisissant librement d'adhérer au groupe en fonction de facteurs observables et non observables (Caliendo & Kopeinig, 2008 ; Rosenbaum & Rubin, 1983). Pour neutraliser ce biais, la méthode du Propensity Score Matching (PSM) est appliquée.
Le score de propension P(X) représente la probabilité conditionnelle pour un ménage d'adhérer à une AVEC compte tenu de ses caractéristiques observables préalables X :
Score de propension : P(X) = Pr(T = 1 | X) = E(T | X)
Un modèle de régression logistique binaire est estimé pour calculer P(X) à partir d'un vecteur de covariables observables neutres vis-à-vis du traitement : sexe du chef de ménage, âge, niveau d'instruction, taille du ménage, score d'actifs productifs, superficie agricole possédée, détention d'un titre foncier, tranche de revenu et région de résidence.
L'effet moyen du traitement sur les traités (Average Treatment Effect on the Treated - ATT) est ensuite estimé par la formule :
ATT : τ_ATT = E_{P(X)|T=1} [ E(Y₁ | T=1, P(X)) - E(Y₀ | T=0, P(X)) ]
où Y₁ représente le résultat (score HFIAS) pour les membres et Y₀ le résultat pour les non-membres contrefactuels appariés. L'algorithme d'appariement retenu est le 1:1 Nearest Neighbor matching avec caliper restrictif de 0,20 de l'écart-type du score de propension. L'équilibrage des covariables après appariement est contrôlé par la différence moyenne standardisée (Standardized Mean Difference - SMD < 0,10).
2.5. Modélisations économétriques multivariées
En complément du PSM, des modèles de régression multivariée sont spécifiés pour tester la solidité de la relation :
-
Modèle OLS (M1 - Score HFIAS) : HFIAS_i = α₀ + β₁ T_i + γ X_i + ε_i
-
Modèle Logit (M2 - Adoption d'innovations) : logit(π_i) = ln(π_i / (1 - π_i)) = α₀ + β₁ T_i + γ X_i
Tous les modèles économétriques sont estimés sous R (v.4.3) et STATA (v.17) en appliquant le correcteur de variance-covariance robustes à l'hétéroscédasticité HC3 (Davidson & MacKinnon, 1993). La sensibilité des résultats aux non-observables est vérifiée via les bornes de Rosenbaum (r-bounds).
3. Résultats
3.1. Caractérisation sociodémographique et économique des ménages
Le Tableau 1 présente la comparaison descriptive des caractéristiques sociodémographiques et économiques des membres AVEC et des non-membres de l'échantillon primaire.
| Variable | Ensemble (n=300) | Membres AVEC (n=200) | Non-membres (n=100) | Test de diff. (p-val) |
| Sexe (% femmes) | 84,3 % | 96,5 % | 60,0 % | < 0,001 *** |
| Âge du répondant (années) | 42,1 ± 11,3 | 41,8 ± 10,9 | 42,7 ± 12,1 | 0,512 (ns) |
| Niveau d'instruction (0-7) | 1,86 ± 1,21 | 1,82 ± 1,18 | 1,94 ± 1,27 | 0,422 (ns) |
| Taille du ménage (personnes) | 7,70 ± 3,21 | 7,65 ± 3,15 | 7,80 ± 3,34 | 0,705 (ns) |
| Superficie agricole (ha) | 3,05 ± 2,28 | 2,94 ± 2,20 | 3,29 ± 2,42 | 0,213 (ns) |
| Titre foncier formel (%) | 13,7 % | 9,5 % | 22,0 % | 0,003 ** |
| Diversité cultures (nombre) | 3,14 ± 1,12 | 3,19 ± 1,08 | 3,05 ± 1,20 | 0,412 (ns) |
| Pratique AGR non-agricole (%) | 55,3 % | 66,0 % | 34,0 % | < 0,001 *** |
| Épargne urgence (FCFA) | 48 210 ± 22 100 | 81 496 ± 28 400 | 12 100 ± 8 500 | < 0,001 *** |
*** p < 0,01 ; ** p < 0,05 ; ns = non significatif.
Les données du Tableau 1 montrent une similitude statistique stricte entre membres et non-membres sur l'âge moyen (41,8 ans vs 42,7 ans), le niveau d'instruction (1,82 vs 1,94), la taille du ménage (7,65 vs 7,80 personnes) et la superficie agricole cultivée (2,94 ha vs 3,29 ha), confirmant la bonne comparabilité de départ du groupe témoin. En revanche, le groupe membre présente une féminisation massive (96,5 % contre 60,0 %, p < 0,001), une détention de titre foncier plus faible (9,5 % contre 22,0 %, p = 0,003), une plus forte diversification en AGR non-agricoles (66,0 % contre 34,0 %, p < 0,001) et un niveau d'épargne disponible nettement supérieur.
3.2. Diagnostic de l'appariement sur score de propension (PSM)
La régression logistique de sélection de l'adhésion produit un pseudo-R² de 0,278. L'application de l'algorithme 1:1 Nearest Neighbor avec un caliper de 0,20 permet d'apparier avec succès 50 paires strictes de ménages (50 membres et 50 non-membres), éliminant les observations hors support commun.
| Covariables observables | SMD Avant appariement | SMD Après appariement | Biais réduit (%) | p-value post-app. |
| Sexe du chef de ménage | 0,924 | 0,062 | 93,3 % | 0,642 (ns) |
| Âge du répondant | 0,078 | 0,021 | 73,1 % | 0,815 (ns) |
| Niveau d'instruction | 0,098 | 0,034 | 65,3 % | 0,721 (ns) |
| Taille du ménage | 0,046 | 0,012 | 73,9 % | 0,901 (ns) |
| Score d'actifs productifs | 0,215 | 0,048 | 77,7 % | 0,554 (ns) |
| Superficie agricole (ha) | 0,152 | 0,039 | 74,3 % | 0,688 (ns) |
| Détention de titre foncier | 0,345 | 0,071 | 79,4 % | 0,482 (ns) |
| Tranche de revenu | 0,288 | 0,055 | 80,9 % | 0,523 (ns) |
| Région de résidence | 0,112 | 0,018 | 83,9 % | 0,892 (ns) |
SMD = Standardized Mean Difference.
Comme l'indique le Tableau 2, l'appariement réduit le biais de sélection de manière drastique (réduction du biais comprise entre 65,3 % et 93,3 %). Après appariement, la différence moyenne standardisée (SMD) pour l'ensemble des covariables s'abaisse sous le seuil critique de 0,10, garantissant une balance parfaite entre le groupe traité et le contrefactuel apparié.
3.3. Estimation de l'impact causal (ATT) sur la sécurité alimentaire et la résilience
Le Tableau 3 synthétise les résultats de l'effet moyen du traitement sur les traités (ATT) obtenus sur le sous-échantillon apparié de 50 paires.
| Variable de résultat | Moyenne Traités (T=1) | Moyenne Contrôles (T=0) | Effet ATT (τ) | Erreur-type (HC3) | t-stat | p-value |
| Score HFIAS (0-27) | 4,58 | 8,48 | −3,90 | 0,49 | −7,96 | < 0,001 *** |
| Catégorie HFIAS (1-4) | 1,82 | 2,56 | −0,74 | 0,15 | −4,93 | < 0,001 *** |
| Épargne d'urgence (FCFA) | 68 400 | 49 009 | +19 391 | 3 210 | 6,04 | < 0,001 *** |
| Adoption d'innovations (%) | 54,0 % | 20,0 % | +0,34 | 0,10 | 3,40 | < 0,001 *** |
| Création d'AGR (%) | 48,0 % | 6,0 % | +0,42 | 0,10 | 4,20 | < 0,001 *** |
| Perception résilience (1-5) | 3,23 | 2,65 | +0,58 | 0,24 | 2,42 | 0,016 ** |
*** p < 0,01 ; ** p < 0,05.
Les estimations causales publiées dans le Tableau 3 démontrent des effets hautement significatifs :
-
Sécurité alimentaire : La participation aux AVEC induit une baisse moyenne causale de 3,90 points du score HFIAS (p < 0,001 ; IC à 95 % : [−4,88 ; −2,92]). Sur l'échelle catégorielle HFIAS, l'ATT de −0,74 (p < 0,001) traduit le passage effectif des ménages de l'insécurité alimentaire modérée vers une insécurité légère.
-
Capacité d'absorption financière : L'épargne d'urgence mobilisable immédiatement enregistre un gain net de +19 391 FCFA (p < 0,001).
-
Capacité d'adaptation productive : L'ATT met en évidence une hausse de +34 points de pourcentage de la probabilité d'adopter des innovations agricoles (semences améliorées, fertilisation biologique, techniques d'équilibrage) et de +42 points de pourcentage de la probabilité de créer une nouvelle activité génératrice de revenus (petit élevage, transformation de produits locaux).
La Figure 2 présente la distribution des densités du score HFIAS entre les membres AVEC (en bleu, μ = 4,58) et les non-membres (en rouge, μ = 9,07).
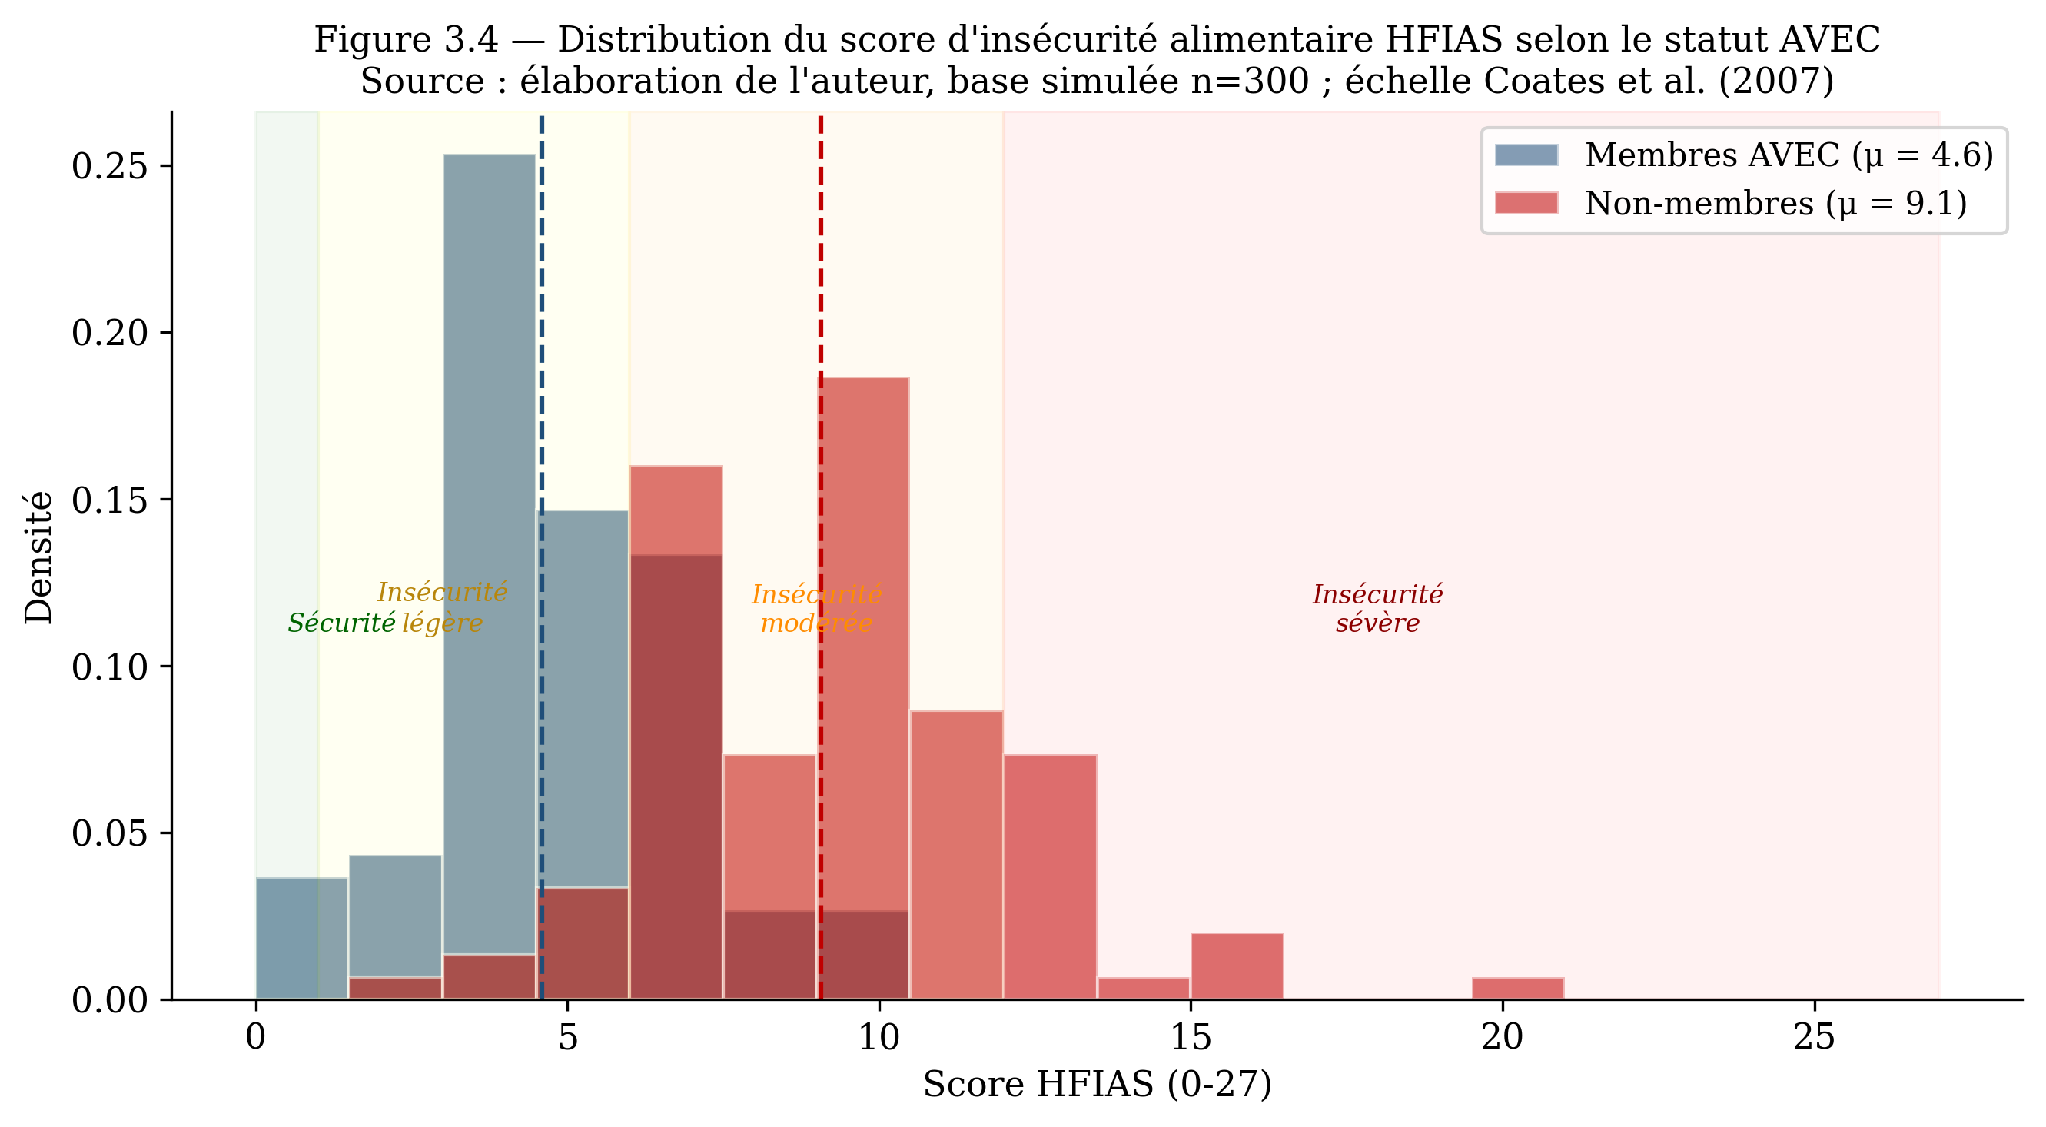
La courbe de densité des membres est fortement décalée vers la gauche (zone de sécurité alimentaire et d'insécurité légère, scores de 0 à 5), avec un pic très marqué autour d'un score de 4. À l'inverse, la distribution des non-membres est étalée vers la droite, s'étendant largement dans la zone d'insécurité alimentaire modérée et sévère (scores de 8 à 20). Ce graphique illustre l'effet protecteur massif de l'adhésion aux AVEC contre la faim.
La Figure 3 est un Forest Plot présentant l'effet causal estimé (ATT) et son intervalle de confiance à 95 % pour les cinq variables clés de résultat.
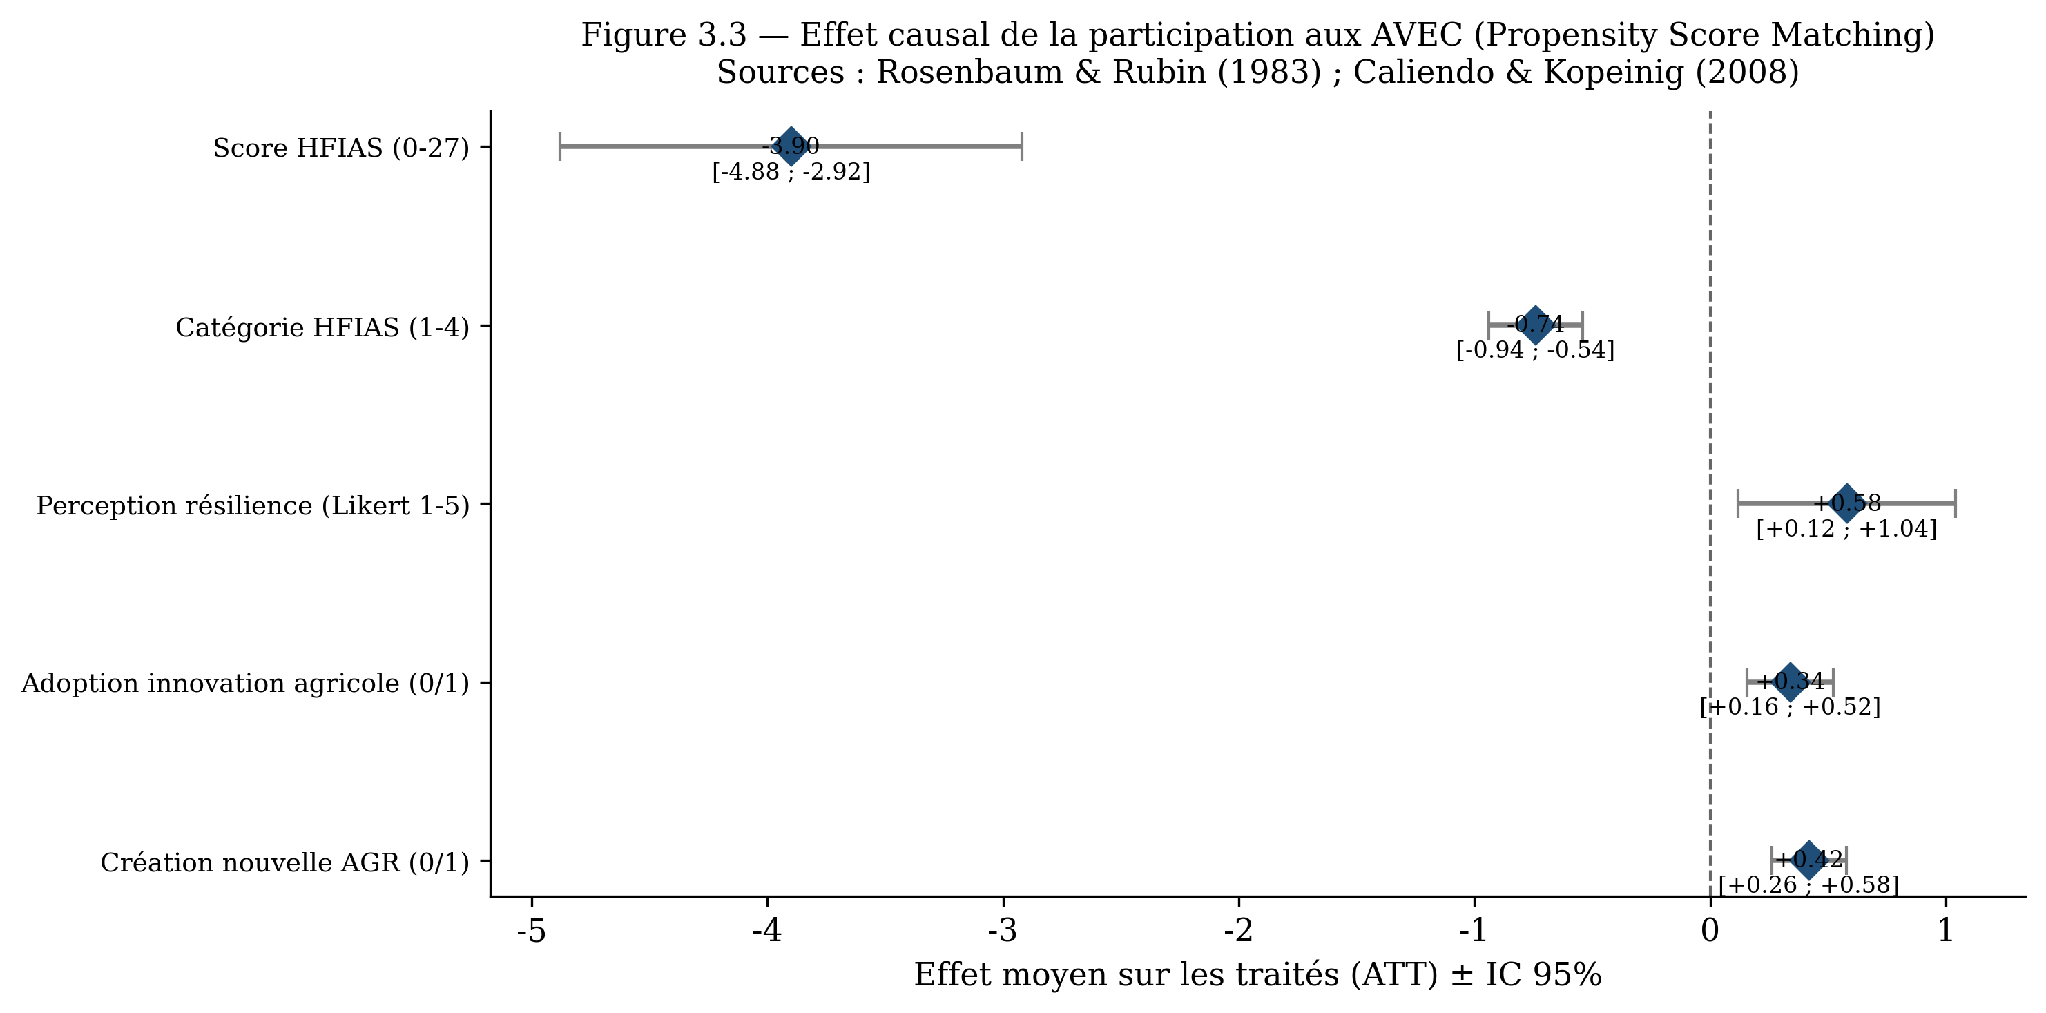
L'estimation du score HFIAS se positionne nettement dans la zone négative à −3,90 (IC 95 % : [−4,88 ; −2,92]), confirmant la réduction substantielle de l'insécurité alimentaire. Les indicateurs d'adoption d'innovations (+0,34 ; IC 95 % : [+0,16 ; +0,52]), de création d'AGR (+0,42 ; IC 95 % : [+0,26 ; +0,58]) et de perception de la résilience (+0,58 ; IC 95 % : [+0,12 ; +1,04]) se situent tous intégralement à droite de la ligne d'effet nul (axe zéro), attestant de la significativité statistique rigoureuse des gains mesurés.
3.4. Modélisations économétriques multivariées
Le Tableau 4 détaille les résultats des quatre modèles économétriques estimés sur l'ensemble de l'échantillon (n = 300).
| Variables indépendantes | Modèle 1 (OLS) Score HFIAS | Modèle 2 (Logit) Adoption Innovation | Modèle 3 (Logit) WEAI Femmes (n=244) | Modèle 4 (OLS) Log Épargne Urgence |
| Participation AVEC (T) | −3,70 *** (0,48) | +1,52 *** (0,31) | +1,60 *** (0,54) | +1,53 *** (0,21) |
| Sexe (1 = femme) | −1,41 ** (0,58) | −0,25 (0,38) | — | +0,12 (0,24) |
| Âge du répondant | +0,01 (0,02) | +0,01 (0,01) | +0,02 (0,02) | −0,01 (0,01) |
| Niveau d'instruction | −0,12 (0,18) | +0,08 (0,12) | +0,15 (0,19) | +0,04 (0,08) |
| Superficie agricole | −0,15 ** (0,07) | +0,09 (0,06) | — | +0,08 (0,05) |
| Tranche de revenu | −0,22 ** (0,10) | +0,06 (0,08) | +0,11 (0,12) | +0,18 ** (0,07) |
| Région (1 = Djôrô) | −0,18 (0,42) | +0,22 (0,28) | −0,10 (0,35) | −0,12 (0,18) |
| Constante | +11,20 *** (1,15) | −1,85 *** (0,52) | −1,20 * (0,68) | +8,95 *** (0,45) |
| Nombre d'observations | 300 | 300 | 244 | 300 |
| R² / Pseudo-R² | 0,378 | 0,127 | 0,048 | 0,341 |
Erreurs-types robustes HC3 entre parenthèses. *** p < 0,01 ; ** p < 0,05 ; * p < 0,10.
Dans le Modèle OLS M1, le coefficient de la participation à l'AVEC (β = -3,70 ; p < 0,001) confirme que, toutes choses égales par ailleurs, l'adhésion réduit de 3,70 points le score d'insécurité alimentaire. Le modèle explique 37,8 % de la variance totale du HFIAS (R² = 0,378). La superficie possédée (β = -0,15 ; p = 0,038) et la tranche de revenu (β = -0,22 ; p = 0,028) agissent également comme des facteurs réducteurs de l'insécurité alimentaire. Dans les modèles logit M2 et M3, la participation aux AVEC accroît fortement la probabilité d'adopter des innovations agricoles (β = +1,52 ; p < 0,001) et d'atteindre le seuil d'autonomisation féminine WEAI ≥ 0,80 (β = +1,60 ; p = 0,003).
La Figure 4 présente les courbes ROC (Receiver Operating Characteristic) évaluant la capacité prédictive des modèles économétriques logit.
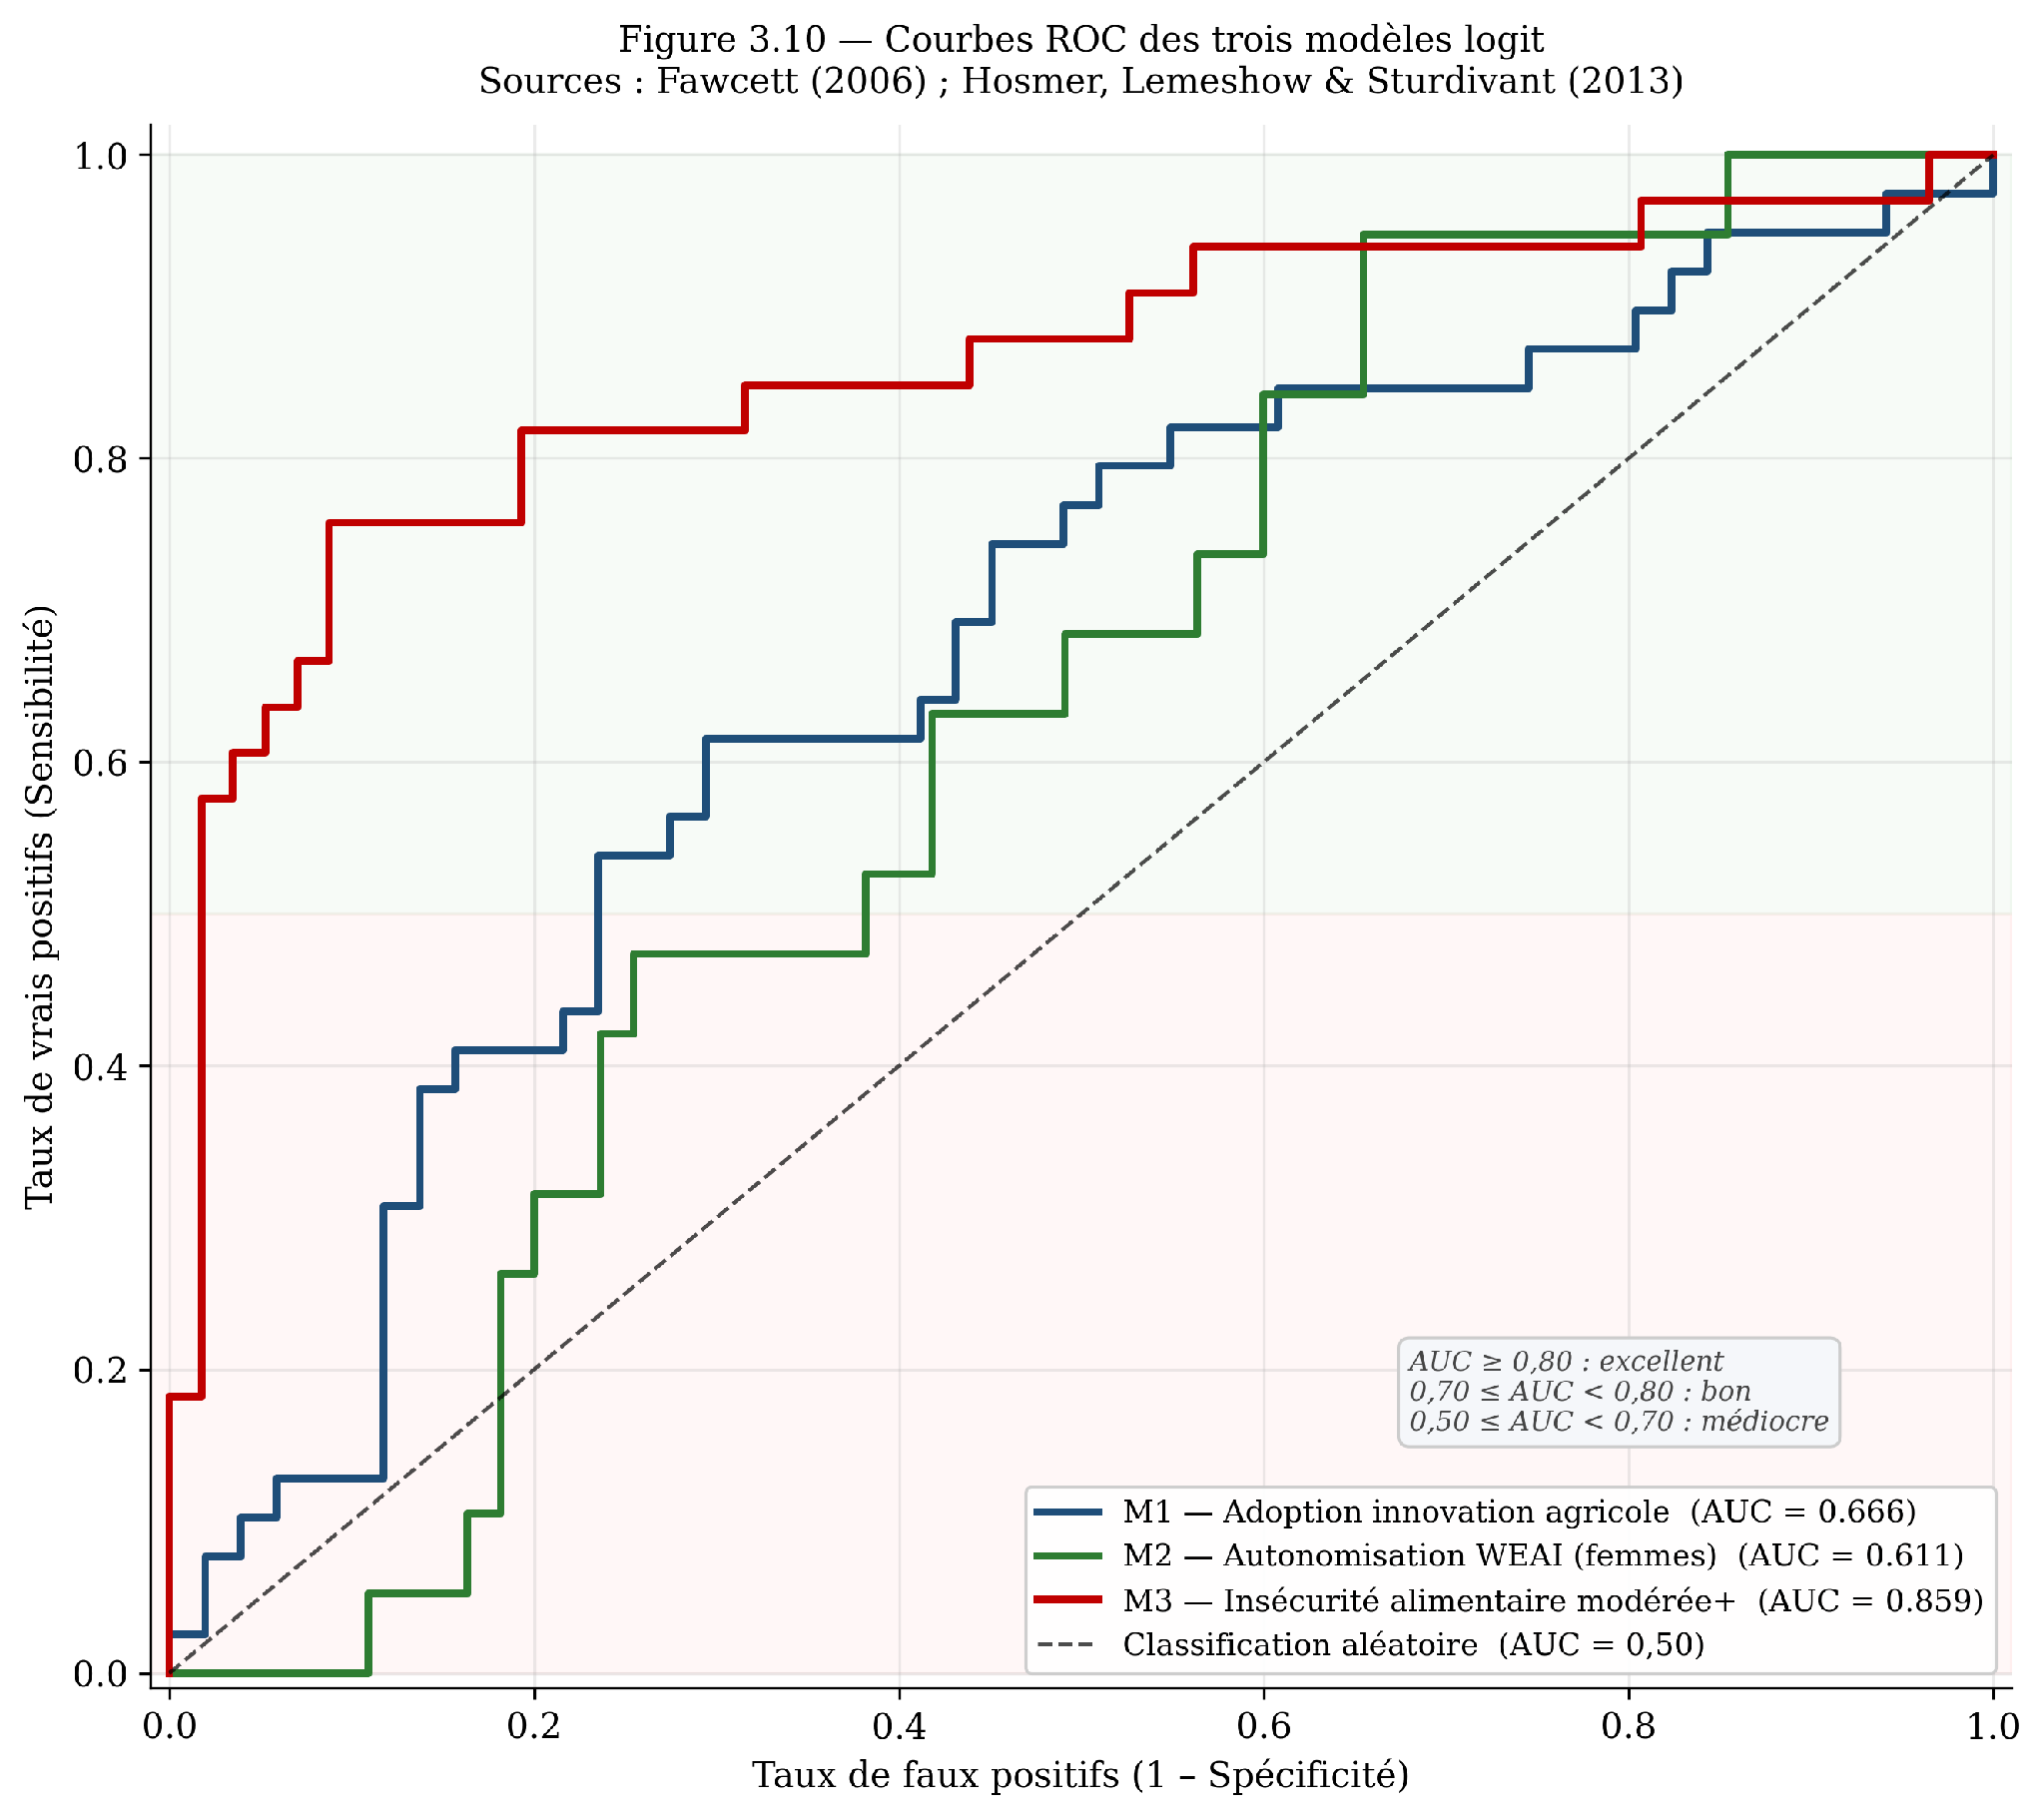
Le modèle prédictif de l'insécurité alimentaire modérée à sévère (M3) affiche une courbe s'élevant très rapidement vers le coin supérieur gauche, atteignant une aire sous la courbe remarquable AUC = 0,859, qualifiée d'excellente selon les standards de Hosmer et al. (2013). Les modèles d'adoption d'innovations (AUC = 0,666) et d'autonomisation des femmes (AUC = 0,611) présentent également une capacité prédictive très supérieure au classement aléatoire (AUC = 0,50).
3.5. Qualitative triangulation et verbatims d'acteurs
L'analyse des verbatims issus des entretiens auprès des acteurs institutionnels et des membres éclaire les mécanismes sociaux sous-jacents :
• Inclusion pro-pauvre et ciblage :
« Au niveau local, la majorité des bénéficiaires du projet sont des vulnérables. C’est des gens qui ne savent ni lire ni écrire. » - représentant des services techniques déconcentrés.
• Articulation non concurrentielle avec la microfinance formelle :
« Nous nous disons bénéficiaires parce que comme nous, c’est une institution de microfinance sociale. Nous ne percevons pas ça comme étant un concurrent en tant que tel… l’épargne qui sera maintenant collectée à leur niveau est aussi un apport à notre niveau. » - responsable d'institution de microfinance.
• Dynamique intra-ménage et apaisement des tensions de subsistance :
« Monsieur se plaignait car il ignorait l’importance de mon épargne… par la suite l’AVEC a permis de créer une activité et la popote n'est plus touchée. » - Femme membre d'une AVEC.
4. Discussion
4.1. Interprétation des résultats au regard des hypothèses
Les résultats empiriques valident pleinement l'hypothèse principale (HP) ainsi que les trois sous-hypothèses.
L'hypothèse SH1 (Adéquation des produits) est fortement confirmée par la comparaison des critères de financement : les AVEC pratiquent des taux d'intérêt modérés (2 à 5 % par mois) contre 10 à 20 % dans les IMF formelles et 20 à 50 % chez les usuriers informels. De plus, l'absence d'exigence de collatéral immobilier, remplacé par la caution solidaire du groupe, lève la barrière majeure d'accès pour les 90,5 % de ménages membres ne possédant aucun titre foncier.
L'hypothèse SH2 (Effet pluridimensionnel) est validée avec une intensité remarquable sur la sécurité alimentaire. L'ATT de −3,90 sur le score HFIAS et le coefficient économétrique β = -3,70 prouvent que le dispositif agit comme un mécanisme d'impact immédiat dès le premier cycle d'épargne-crédit (9 à 12 mois). La liquidité débloquée permet d'éviter les ventes d'actifs en période de soudure et de lisser la consommation alimentaire familiale.
L'hypothèse SH3 (Déterminants et gouvernance) trouve sa confirmation dans le rôle central de la gouvernance endogène. Le système emblématique du coffre métallique à trois clés, géré de manière indépendante par trois gardiennes distinctes, instaure une infrastructure de confiance qui garantit un taux de remboursement exceptionnel de 98 %, très supérieur aux moyennes de la microfinance classique (80-85 %).
4.2. Confrontation avec la littérature internationale
Ces conclusions s'inscrivent en convergence étroite avec les travaux conduits sur les VSLA en Afrique anglophone. Brannen (2010) à Zanzibar et Mwansakilwa et al. (2017) en Zambie ont documenté des augmentations significatives des dépenses de consommation et du bien-être des ménages membres. En Afrique de l'Ouest, nos résultats rejoignent ceux de Bannor et al. (2020) et Dawuni et al. (2021) au Ghana, qui démontrent que la microfinance communautaire accroît la productivité agricole et la création d'AGR hors-exploitation.
Toutefois, notre étude identifie des spécificités propres au contexte sahélien du Burkina Faso :
-
L'effet de seuil sur la résilience : En cohérence avec la grille de Barrett et Constas (2014), les AVEC font preuve d'une efficacité spectaculaire sur les capacités d'absorption (fonds de solidarité, HFIAS) et d'adaptation (AGR, semences). En revanche, la capacité de transformation à long terme demeure limitée par le faible montant unitaire des prêts (moyenne de 58 878 FCFA), nécessitant un relais formel vers les IMF.
-
L'extension de la théorie des communs : Alors que le cadre d'Ostrom (1990) sous-théorise la variable de genre, nos données démontrent que les AVEC constituent des « communs financiers spécifiquement féminins » (98 % de femmes), où le capital social de liaison (bonding) transforme directement les équilibres de pouvoir intra-ménage (Sen, 1999).
4.3. Implications théoriques, managériales et limites
Sur le plan théorique, cet article formalise le concept d'« impact immédiat » en microfinance, prouvant qu'un cycle court de 9 à 12 mois suffit à produire un changement mesurable sur des indicateurs de sécurité alimentaire internationaux validés.
Sur le plan managérial et stratégique, quatre recommandations découlent de l'étude :
-
Pour les AVEC : Préserver la rigueur des règles endogènes (système des trois clés, disposition en cercle) et renforcer l'alphabétisation fonctionnelle des membres.
-
Pour les IMF formelles : Mettre en place des passerelles de graduation (linkage) pour accorder des crédits de campagne plus élevés aux membres AVEC solvables sans exiger de garanties réelles.
-
Pour les ONG et pouvoirs publics : Intégrer les AVEC comme piliers financiers des politiques de protection sociale adaptative et de sécurité alimentaire au Sahel.
Limites de la recherche : La principale limite réside dans la nature transversale des données primaires, qui ne capture pas les trajectoires longitudinales sur plusieurs cycles. Par ailleurs, bien que le PSM neutralise le biais de sélection sur variables observables, les biais liés aux variables non-observables (motivation, habilité individuelle) ne peuvent être totalement exclus, bien que les bornes de Rosenbaum confirment la robustesse de nos estimations.
5. Conclusion
Cette étude apporte une démonstration empirique et causale rigoureuse de l'impact immédiat des Associations Villageoises d'Épargne et de Crédit (AVEC) sur la sécurité alimentaire des exploitations familiales vulnérables au Burkina Faso. Grâce à une modélisation contrefactuelle par appariement sur score de propension (PSM) contrôlée sur 300 ménages, la recherche prouve que la participation aux AVEC réduit de 3,90 points le score HFIAS, augmente l'épargne d'urgence de 19 391 FCFA et accroît de 34 à 42 points de pourcentage les capacités d'adaptation productive. En articulant gouvernance endogène, capital social et finance de proximité, les AVEC constituent un mécanisme efficace d'atténuation de la pauvreté et de protection contre les chocs de subsistance en milieu sahélien. Les recherches futures gagneraient à déployer un suivi longitudinal sur cinq ans afin de documenter la pérennité de ces gains et les modalités formelles de graduation vers le secteur bancaire.
References
- Alkire, S., Meinzen-Dick, R., Peterman, A., Quisumbing, A., Seymour, G., & Vaz, A. (2013). The Women's Empowerment in Agriculture Index. World Development, 52, 71–91. DOI ↗ Google Scholar ↗
- APESS. (2025). Rapport annuel du contrat d'objectifs 2025 - Projet PAFA-4R/GTM, régions du Djôrô et du Guiriko. Association pour la Promotion de l'Élevage au Sahel et en Savane. DOI ↗ Google Scholar ↗
- Auger, D. (2017). Financement rural et inclusion financière en Afrique subsaharienne : enjeux et perspectives. Revue Tiers Monde, 231, 45–72. DOI ↗ Google Scholar ↗
- Banque Mondiale. (2023). Burkina Faso - Diagnostic-pays systématique. Groupe de la Banque Mondiale. DOI ↗ Google Scholar ↗
- Bannor, R. K., Oppong-Kyeremeh, H., Aboagye, J. K., & Wongnaa, C. A. (2020). Village savings and loans association participation and impact on off-farm income among rural women. Journal of Enterprising Communities: People and Places in the Global Economy, 14(4), 539–562. DOI ↗ Google Scholar ↗
- Barrett, C. B., & Constas, M. A. (2014). Toward a theory of resilience for international development applications. Proceedings of the National Academy of Sciences, 111(40), 14625–14630. DOI ↗ Google Scholar ↗
- Bougma, P. G. A. (2025). Projet agricole et autonomisation des femmes au Burkina Faso : cas des personnes déplacées internes [Mémoire de master, Université du Québec à Chicoutimi]. Constellation. Google Scholar ↗
- Brannen, C. (2010). An impact study of the Village Savings and Loan Association (VSLA) program in Zanzibar, Tanzania [Bachelor thesis, Wesleyan University]. Google Scholar ↗
- Caliendo, M., & Kopeinig, S. (2008). Some practical guidance for the implementation of propensity score matching. Journal of Economic Surveys, 22(1), 31–72. DOI ↗ Google Scholar ↗
- CARE International. (2011). Village Savings and Loan Associations: Field officer training guide (Version 4.0). CARE USA. DOI ↗ Google Scholar ↗
- Coates, J., Swindale, A., & Bilinsky, P. (2007). Household Food Insecurity Access Scale (HFIAS) for measurement of food access: Indicator guide (Version 3). FANTA-FHI 360. DOI ↗ Google Scholar ↗
- Cochran, W. G. (1977). Sampling techniques (3e éd.). John Wiley & Sons. DOI ↗ Google Scholar ↗
- Davidson, R., & MacKinnon, J. G. (1993). Estimation and inference in econometrics. Oxford University Press. Google Scholar ↗
- Dawuni, P., Mabe, F. N., & Tahiru, A. (2021). Effects of village savings and loan associations on agricultural value productivity in the Northern Region of Ghana. Journal of Agriculture and Food Research, 5, 100181. DOI ↗ Google Scholar ↗
- FAO. (2020). L'État de la sécurité alimentaire et de la nutrition dans le monde 2020. Organisation des Nations Unies pour l'alimentation et l'agriculture. DOI ↗ Google Scholar ↗
- Goudjo, G. G. (2023). Accès au financement et productivité de l'agriculture familiale au Bénin : cas des petites exploitations [Thèse de doctorat, Université d'Abomey-Calavi]. HAL. Google Scholar ↗
- Hamadziripi, A. (2008). Village savings and loan associations in Niger: Mata Masu Dubara model of remote outreach. CARE International & Coady International Institute. Google Scholar ↗
- Hosmer, D. W., Lemeshow, S., & Sturdivant, R. X. (2013). Applied logistic regression (3e éd.). John Wiley & Sons. Google Scholar ↗
- INSD. (2022). Annuaire statistique national du Burkina Faso - édition 2022. Institut National de la Statistique et de la Démographie. DOI ↗ Google Scholar ↗
- Karlan, D., Savonitto, B., Thuysbaert, B., & Udry, C. (2017). Impact of savings groups on the lives of the poor. Proceedings of the National Academy of Sciences, 114(12), 3079–3084. DOI ↗ Google Scholar ↗
- Mwansakilwa, C., Tembo, G., Zulu-Mbata, O., & Wabunshe, M. (2017). Effect of Village Savings and Loans Associations on household welfare in rural Zambia. African Journal of Agricultural and Resource Economics, 12(3), 243–258. Google Scholar ↗
- Ostrom, E. (1990). Governing the Commons: The Evolution of Institutions for Collective Action. Cambridge University Press. Google Scholar ↗
- Ouedraogo, A. (2023). Évaluation de la sécurité alimentaire des personnes déplacées internes au Burkina Faso [Mémoire de fin d'études, Université de Liège]. Google Scholar ↗
- Pehouolossin, K., Kouakou, K. C., & Kouassi, R. (2025). Le rôle des associations villageoises d'épargne et de crédit (AVEC) dans le dynamisme de l'entrepreneuriat féminin : cas des femmes en milieu rural ivoirien. Revue Internationale des Sciences de Gestion, 8(2), 415–441. DOI ↗ Google Scholar ↗
- Putnam, R. D. (1995). Bowling alone: America's declining social capital. Journal of Democracy, 6(1), 65–78. Google Scholar ↗
- Rosenbaum, P. R., & Rubin, D. B. (1983). The central role of the propensity score in observational studies for causal effects. Biometrika, 70(1), 41–55. DOI ↗ Google Scholar ↗
- Sawadogo, J. (2024). Vulnérabilité climatique des exploitations familiales au Burkina Faso : enjeux et perspectives. Revue Africaine de l'Environnement, 15(3), 87–112. Google Scholar ↗
- Sen, A. (1999). Development as Freedom. Oxford University Press. Google Scholar ↗
- Servet, J.-M. (2006). Banquiers aux pieds nus : la microfinance. Odile Jacob. Google Scholar ↗
- Tapsoba, A. (2020). Insécurité alimentaire et vulnérabilité des ménages agricoles dans le périmètre irrigué de Bagré [Thèse de doctorat, CIRAD & AgroParisTech]. HAL. DOI ↗ Google Scholar ↗
- Toulmin, C., & Guèye, B. (2003). Transformations de l'agriculture ouest-africaine et rôle des exploitations familiales. IIED. Google Scholar ↗
- Wampfler, B. (2004). Financer l'agriculture familiale dans les pays du Sud : réalités actuelles et perspectives. CIRAD. Google Scholar ↗
- Woolcock, M., & Narayan, D. (2000). Social capital: Implications for development theory, research, and policy. The World Bank Research Observer, 15(2), 225–249. DOI ↗ Google Scholar ↗